
研究观察 | 763条真实需求里,浙江制造想要什么样的AI?
2026-10-20 15:52:10
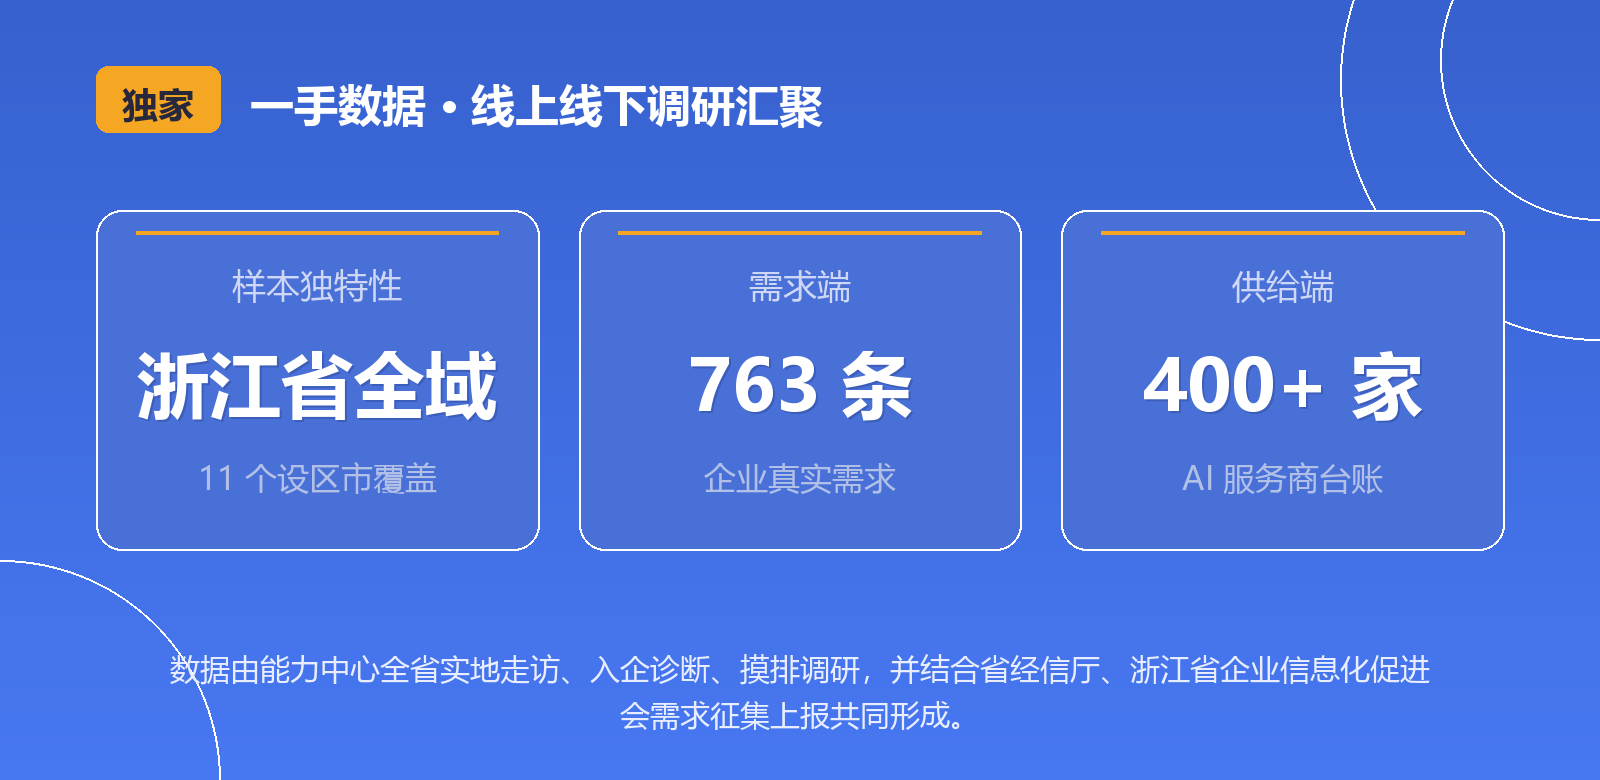
当"人工智能+"从概念走向车间,制造业究竟需要什么、又能获得什么?作为"AI+制造"领域标杆公共服务平台,长三角(杭州)制造业数字化能力中心持续开展制造业企业人工智能转型需求的摸排、征集与供需对接,已汇聚全省763条制造企业人工智能真实需求与400余家AI服务商资源,为回答这一问题提供了一手样本。本文基于上述数据及调研分析,勾勒浙江省人工智能赋能新型工业化的现实图景、典型趋势与落地路径,供政府决策与企业转型参考。
01 需求侧 763条需求折射的浙江制造四个变化
① 广度之变:从"局部盆景"走向"全域风景"
"人工智能+"一度被视为少数高新区、头部企业的"专属盆景",但763 条真实需求的分布正在打破这一印象。从区域看,需求实现 11 个设区市全覆盖:杭州(135 条)、宁波(124 条)、温州(102 条)构成第一梯队,嘉兴、金华、台州、湖州居中,即便在舟山(46 条)、丽水(14 条)等海岛山区县,需求亦稳定出现。AI 转型不再是中心城市的局部现象,而是沿产业链向县域与配套集群全域扩散。
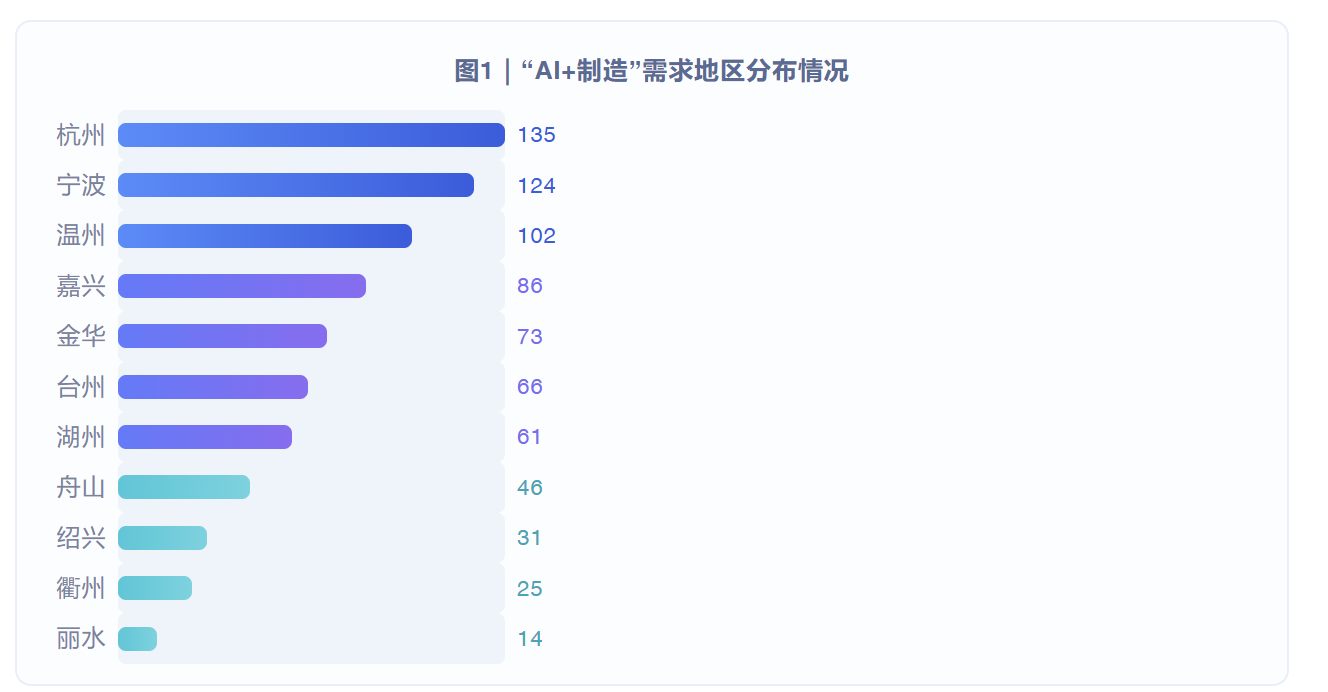
11 个设区市全覆盖,需求沿产业链向县域全域扩散
从行业看,需求同样跨越了新兴产业的边界:汽车(132 条)、电力装备(122 条)、电子信息(99 条)三大优势产业合计占样本近半,纺织服装(37 条)、家用电器(31 条)、家居(23 条)、船舶(19 条)等传统产业亦在清单之中。区域与行业两个维度相互印证:需求版图与浙江省"415X"先进制造业集群高度同构,"人工智能+"正从少数地区、少数行业的"盆景",长成覆盖全省域、全行业的"风景"。
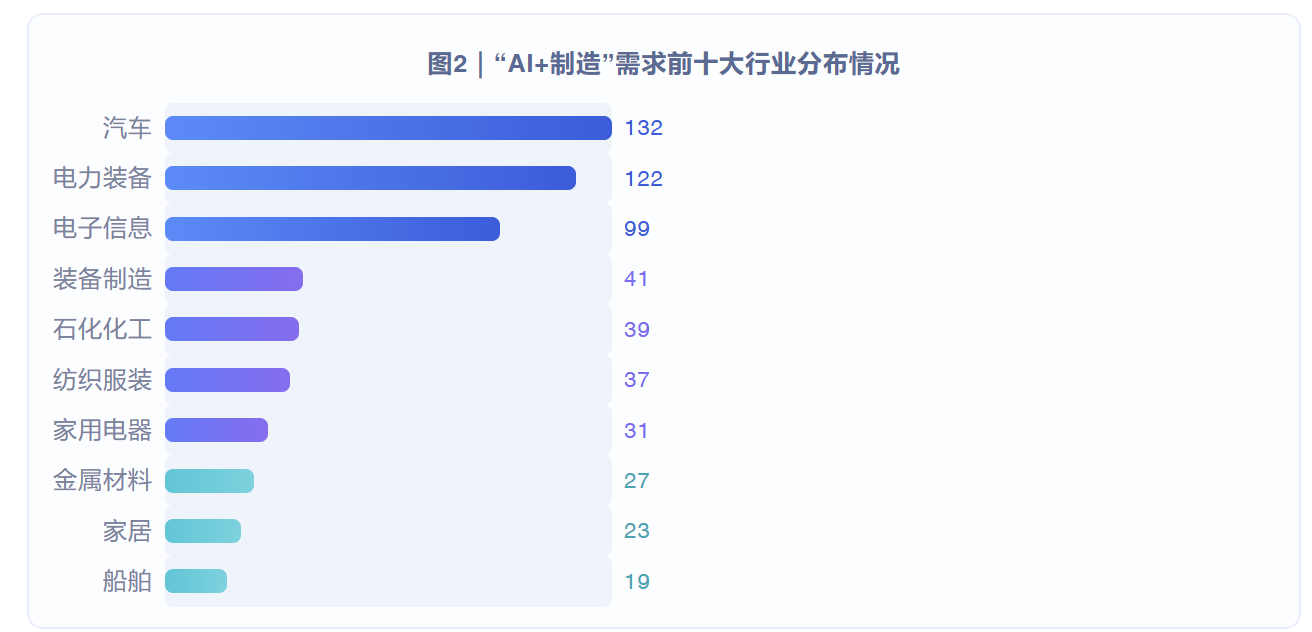
优势产业与传统产业需求并存,与"415X"集群高度同构
②深度之变:从"车间单点"走向"全链重构"
从环节看,生产制造环节需求376条、占49.4%,仍是绝对主力;运营管理122条、占16.0%;研发设计113条、占14.8%;营销服务42条、占5.5%;中试验证31条、占4.1%。研发设计与中试验证合计已接近两成,意味着AI正在从制造现场向研发、中试等"微笑曲线"两端延伸,企业开始用人工智能改造产品设计、工艺验证等源头环节,而不再只是给车间"打补丁"。
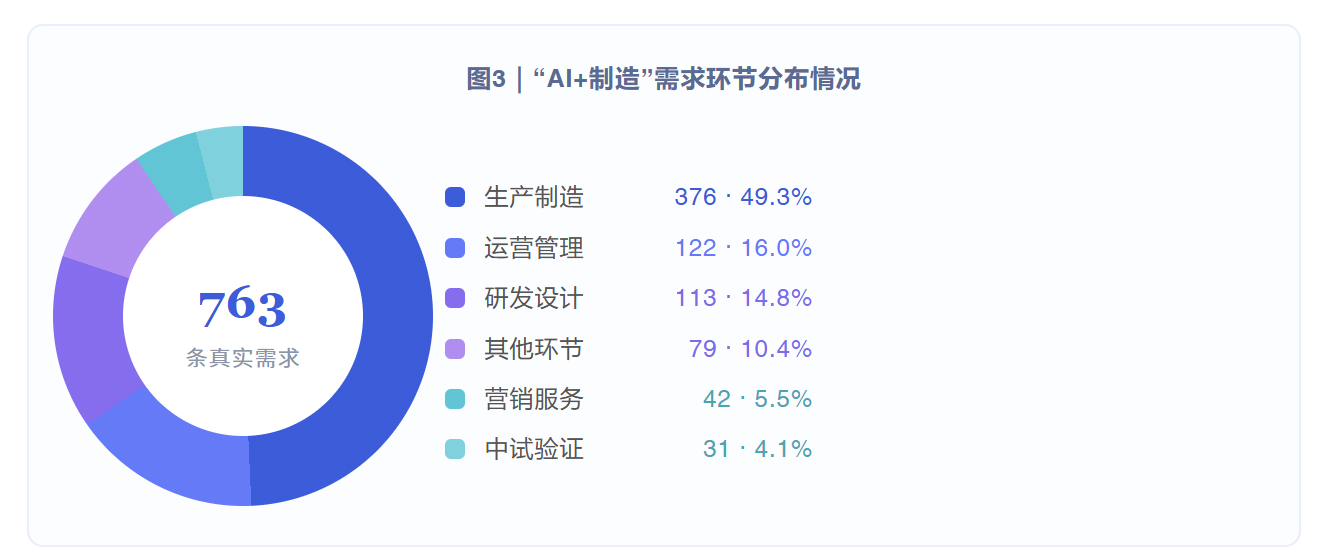
研发设计与中试验证合计近两成,AI 向"微笑曲线"两端延伸
从场景看,在线智能检测以79条高居榜首,AI视觉已成为确定性最高的AI应用赛道;智能经营决策(41条)、车间智能排产(39条)、设备故障诊断与预测(32条)、人机协同作业(32条)等"决策类"场景分列其后,表明企业不再满足于AI应用在"看得见的感知",开始要求AI做"算得准的决策"。
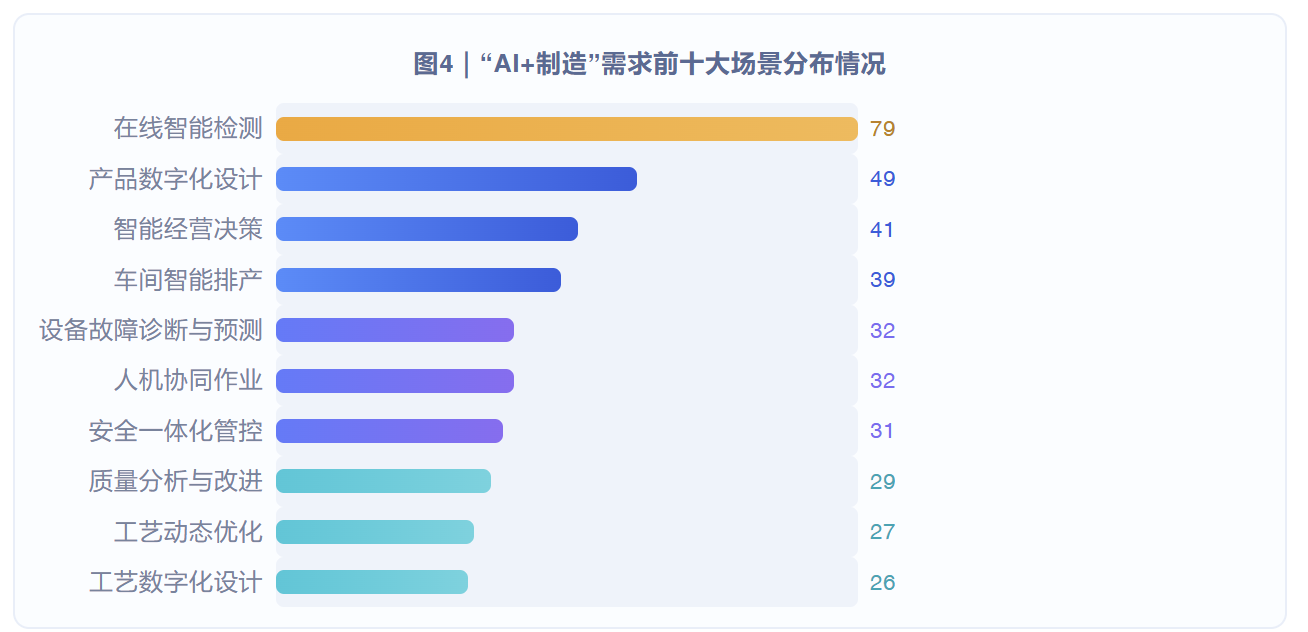
AI 视觉成为确定性最高的赛道,"决策类"场景紧随其后
③结构之变:龙头"探路"与中小企业"跟跑"并存
需求内部呈现明显的成熟度分层。标注技术可行性"基本可行"及以上的样本约占73%,技术路径相对清晰;另有少数样本处于探索突破期,多为涉及数据打通、跨环节协同的复杂场景,集中于数字化基础较薄弱的企业。同时,约21.5%的样本因工艺参数等敏感数据标注不予公开,反映出头部企业"关起门来搞创新"与广大中小企业"等方案、要轻量化"两类诉求并存,转型节奏并不整齐划一。
④导向之变:从"追概念"走向"算清账"
一个鲜明信号是,企业需求热点高度收敛于回报周期清晰的场景:在线检测、车间排产、设备运维、质量分析等当年能见效的方向占据需求榜前列,而泛泛的"大模型应用"类诉求占比很低。与此同时, 95.5%的需求标注具备可复制性,说明企业要的不是炫技的概念,而是可横向推广、可量化回收投入的确定性方案。这份需求清单,本质上是制造企业交出的一份"投入产出排序表"。
02 供给侧 400余家AI服务商背后的四重短板
①队伍之忧:数量可观,原生动能与下沉能力双弱
截止目前,能力中心入库数字化服务商已达1200余家,其中AI服务商400余家,队伍初具规模,但细看结构与空间分布,两个隐忧浮现。其一,队伍主体"新瓶装旧酒":多由传统软件与系统集成企业转型而来,通用型、工具型企业居多,服务供给的行业纵深相对有限。其二,服务资源高度集聚:放眼全省,杭州一城集中了约四成优质服务商资源,"数智服务看杭州"格局明显,宁波、嘉兴再占近三成,这也意味着服务能力向县域块状产业下沉存在天然的"最后一公里"问题。
②能力之浅:"AI+"尚在表层,标准化产品稀缺
调研结果显示,服务商已开发的人工智能产品中70.1%的产品仍停留在"应用系统"层面,即在原有软件、平台或系统中增加智能问答、知识检索、辅助决策等功能,距离真正形成"行业模型+工业智能体+业务闭环优化"的"AI+"能力仍有差距。综合型AI 服务商稀缺,单点工具型、项目定制型企业居多,"一企一议"开发模式普遍,能力难以沉淀为标准化、可复用的产品模块,交付高度依赖人力投入;多数企业擅于系统集成与软件开发,对工业场景的理解仍需深化。
③布局之偏:运营管理环节扎堆,生产与重工业薄弱
从服务环节看,AI 能力供给中运营管理环节占45.8%,生产环节仅占25.9%——而需求侧恰以生产制造环节为最大头(占 49.4%),这种"供给端偏轻、需求端偏重"的冷热不均现象,导致当前数智化转型面临较为明显的供需错配瓶颈。行业覆盖上,AI服务商集中于化纤纺织、汽车零部件、电子通信等领域,石化、电力、船舶等重工业具备 AI 能力的服务商稀缺。
④要素之困:数据采不出,FDE 等复合人才缺乏
AI落地最紧的约束集中在数据与人才两端。数据方面,仅26.1%的服务商启动数据集建设,工业数据面临"取不出、不标准、不愿给":中小企业设备老旧、缺乏采集条件,老师傅经验难以沉淀;行业间标准不一,"同物异名" 普遍;企业倾向数据不出域,数据交易所上架产品中工业领域仅占四分之一。人才方面,超六成服务商反映"懂工艺、通算法、能落地"的复合型人才招聘难,纺织等行业这类人才占比不足1%;FDE等一线部署新工种尚未形成规模。
03 趋势观察 "人工智能+制造"四个确定性判断
判断一 从"通用问答"走向"机理+数据"双轮驱动
在线智能检测在需求清单中居首,绝非偶然:质检场景数据标准化程度高、投资回报测算清晰、容错边界明确,是工业大模型最易兑现价值的入口。可以预判,未来两到三年,视觉质检将成为"人工智能+制造"渗透率最高的场景,并向工艺参数寻优、根因分析等纵深延伸。
判断二 中小企业瓶颈转向数据治理与复合人才
需求侧73%的项目停留在"基本可行"却推进缓慢,企业普遍将"业务+AI复合型人才"列为对服务商的首要能力要求;需求清单中出现的无效样本,更折射出部分企业连需求都难以结构化表达。设备数据未采集、格式不统一、主数据缺失,让再先进的算法也无从下手。数据基础与人才梯队,正在取代技术本身成为转型的第一约束。
判断三 服务商必须从"卖产品"转向"提供场景化解决方案"
纯AI服务商占比不足5%、综合型服务商不足一成,单点工具无法解决企业端到端问题;需求端明确要求服务商具备"顶层规划+软硬件集成+模型全生命周期开发"的复合能力。未来的胜出者,将是深耕一两个行业、把工艺Know-how沉淀进模型的企业——行业机理才是AI服务商最深的护城河,商业模式也将从一次性License交付转向按效果付费的陪伴式服务。
判断四 平台化撮合是必要基础设施,"陪跑"决定转化率
763项真实需求的背后,是供需双方高昂的搜寻成本与信任成本——企业不知道谁能做、服务商不知道企业要什么、数据底子如何。双向的信息不对称让每一次对接都在反复试错。长三角(杭州)制造业数字化能力中心这类平台的价值,正在于把需求图谱与服务商能力画像标准化,以标杆案例为供需双方增信,压缩从"认识"到"信任"的距离。但撮合只是起点——从签约到投产,评估、监理、复用推广任一环节缺位,前期的撮合都可能前功尽弃;平台能否将服务延伸至交付全周期的"陪跑",才是决定对接转化率的关键变量。
04 路径建议 政府、企业、服务商与平台的四侧协同
对政府而言 把激励从“给项目”转向“给效果”
推广“先试后买、按效付费”的支持机制,配套场景券、算力券、模型券、语料券等,让中小企业以低门槛验证AI价值;分行业建设高质量工业语料库与工艺机理模型库,支持纺织、泵阀、低压电器等块状产业优先,破解“有模型无数据”的困境;实施AI服务商梯度培育计划,重点补齐研发设计与生产管控环节的能力短板,支持“基础级—专业级—领航级”升级通道;加快行业数据空间与数据基础制度建设,明确工业数据确权、流通与安全规则。
对制造企业而言 “小场景、快闭环”是务实打法
从质检、排产等回报明确的单点场景切入,以3—6个月为周期形成闭环、拿到收益后再横向扩展;把设备联网、主数据标准化等数据治理作为先于AI的必要投资;坚持“一把手工程”,以“内部AI专员+外部服务商”的组合起步,同步建设复合人才梯队,避免把转型外包给服务商了事。
对AI服务商而言 深耕行业、重塑商业模式
从放弃“通吃”幻想,聚焦一两个垂直行业,将工艺机理与行业Know-how沉淀为模型资产;从单点工具升级为“咨询+实施+运维”的场景化解决方案包;主动探索按效果付费、订阅制等风险共担模式,与企业结成利益共同体——这既是信任的建立,也是壁垒的构建。
对公共服务平台而言 从“撮合”走向“陪跑”
构建动态更新的需求图谱与服务商能力画像,推动供需智能匹配;建设标杆案例库与“场景白名单”,降低企业决策成本;配套评估标准、FDE人才实训与AI投融资对接,延伸签约后的监理与复用服务;推动长三角跨区域场景互认与服务商资源共享,把单地的供给优势转化为区域一体化的转型动能。
结 语
人工智能赋能新型工业化,是一场以场景为单位、以数据为燃料、以人才为引擎的持久战。真正决定工业AI场景成败的,不是大模型的参数规模,而是每一次换线调试时间的缩短、每一个缺陷率的下降、每一名产业工人的能力跃迁。需求端正在从"看热闹"走向"算细账",供给端正被迫从"卖工具"走向"懂行业",平台机制在双向奔赴中加速催化。供需两端结构性的错配,恰恰是政策发力的坐标——补上研发设计的供给短板、打通县域产业的服务半径、筑牢中小企业的数据底座,浙江完全有条件在全国率先跑通"人工智能+制造"的价值闭环,为新型工业化提供可复制、可推广的省域样本。


